 Questa settimana a New York si parla molto di soldi in un modo in cui non siamo abituati a farlo.
Durante la Climate Week NYC, in corso dal 20 al 27 settembre, una parte crescente del dibattito riguarda una domanda che fino a pochi anni fa sarebbe sembrata quasi marginale rispetto alla finanza climatica: come facciamo a portare la natura dentro le decisioni economiche e finanziarie?
Il 21 settembre la Taskforce on Nature-related Financial Disclosures, TNFD, ha presentato proprio a New York il suo Status Report 2026. I dati raccontano un’accelerazione notevole: più di mille organizzazioni in 56 Paesi hanno pubblicato qualche forma di rendicontazione allineata alle raccomandazioni TNFD, il doppio rispetto a un anno fa, mentre oltre 800 organizzazioni si dichiarano TNFD Adopters; tra queste, istituzioni finanziarie che rappresentano 26.600 miliardi di dollari di asset in gestione.
Oggi, 23 settembre, al Nature Hub di Manhattan, un’intera giornata mette insieme finanza, foreste, carbon markets, investimenti nature-positive, resilienza e infrastrutture naturali. Sempre oggi è previsto il lancio pubblico di Financing Nature: The Future of Biodiversity Finance, il nuovo rapporto di Paulson Institute, WWF e The Nature Conservancy. E NatureFinance sta discutendo, tra le altre cose, di bioeconomia forestale, rischio sovrano, intelligenza artificiale e dipendenze economiche dalla natura.
Qualcosa, insomma, si sta muovendo.
La domanda è se stiamo davvero cambiando il modo in cui attribuiamo valore alla natura o se stiamo semplicemente cercando di farla entrare, con qualche nuova metrica, dentro lo stesso sistema che ne ha favorito lo sfruttamento e il deterioramento.
Dal carbonio alla natura
Negli ultimi vent’anni abbiamo imparato a tradurre una parte della crisi climatica in un linguaggio che l’economia comprende molto bene, ovvero quello della tonnellata di CO₂.
Abbiamo costruito inventari, mercati, metodologie di carbon accounting, sistemi di monitoraggio, reporting e verifica. Abbiamo discusso di addizionalità, permanenza, leakage, qualità dei crediti. Con tutti i limiti e le controversie che conosciamo, la carbon finance ha avuto però un merito: ha reso economicamente visibile qualcosa che prima era in gran parte esterno ai processi decisionali.
Ma la natura è molto più complessa di così.
Una tonnellata di CO₂ ha un significato climatico globale. Una foresta amazzonica, una zona umida siciliana o un ettaro di mangrovie guatemalteche non sono invece intercambiabili.
La biodiversità è locale. Dipende dalle specie, dalle relazioni tra loro, dal suolo, dall’acqua, dal clima, dalla storia di quel luogo e dalle comunità che lo abitano. Lo stesso intervento può produrre benefici in un territorio e danni in un altro.
Ridurre tutto questo a un’unica metrica sarebbe rassicurante, ma è profondamente sbagliato.
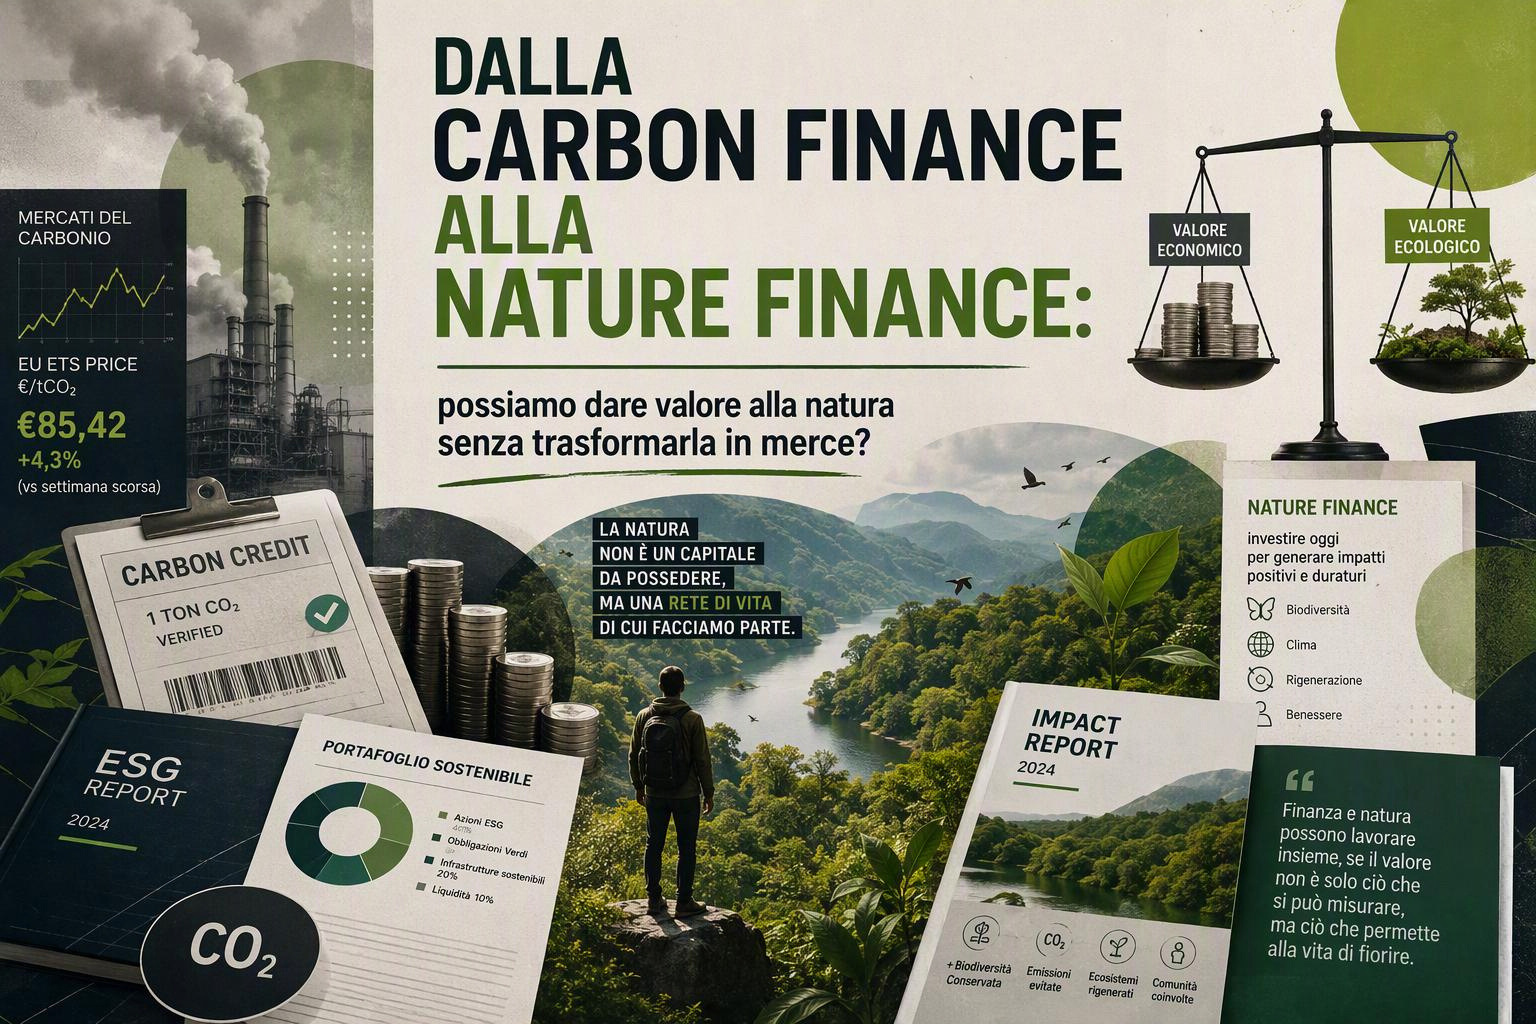
È probabilmente questa la grande sfida della nature finance: rendere la natura economicamente visibile senza fingere che sia economicamente sostituibile.
Un’economia che dipende da ciò che non contabilizza
C’è un paradosso alla base del nostro sistema economico.
Dipendiamo dalla natura praticamente per tutto: cibo, acqua, suolo fertile, legname, fibre, principi attivi, regolazione climatica, impollinazione, protezione dalle alluvioni, stabilità delle coste. Eppure, per moltissimo tempo abbiamo trattato gran parte di queste funzioni come se fossero gratuite, illimitate e disponibili.
Nel mio libro Basta essere umani mi sono soffermata proprio su questo paradosso: abbiamo costruito sistemi estremamente sofisticati per contabilizzare la ricchezza che produciamo, ma abbiamo avuto bisogno di inventare, molto più tardi, strumenti come il SEEA delle Nazioni Unite per cominciare a far entrare il capitale naturale nei sistemi di contabilità economico-ambientale.
Non è un dettaglio tecnico perche ciò che non compare nei nostri sistemi di valore tende anche a scomparire dai nostri sistemi decisionali.
E i numeri mostrano quanto sia ancora profonda questa asimmetria.
Secondo lo State of Finance for Nature 2026 dell’UNEP, nel 2023 circa 220 miliardi di dollari sono confluiti nelle Nature-based Solutions, appena 23 miliardi provenienti da capitale privato. Nello stesso anno, circa 7.300 miliardi di dollari sono confluiti in attività considerate dannose per la natura.
Per ogni dollaro investito nella sua protezione, circa trenta ne finanziano ancora il degrado.
L’UNEP stima che gli investimenti nelle Nature-based Solutions dovrebbero arrivare a 571 miliardi di dollari l’anno entro il 2030.
Un’altra metodologia, quella utilizzata dal Paulson Institute, stima oggi il biodiversity financing gap globale intorno ai 942 miliardi di dollari annui. I numeri non sono direttamente sovrapponibili perchè perimetri e metodologie sono differenti, ma raccontano la stessa sproporzione. Non abbiamo soprattutto un problema di mancanza di capitale. Abbiamo un problema di direzione dei flussi di capitale.
Quanto vale una foresta?
A questo punto arriva inevitabilmente l’obiezione: dare un valore economico alla natura significa trasformarla in merce?
È una domanda che considero tutt’altro che ideologica.
Se diciamo che una foresta vale perché assorbe una certa quantità di carbonio, rischiamo di dimenticare che quella stessa foresta produce acqua, protegge il suolo, ospita biodiversità, influenza il microclima, crea lavoro, appartiene a una cultura e possiede anche un valore che non dipende affatto dalla sua utilità per noi.
Ma esiste anche il problema opposto.
Se continuiamo a dire che la natura ha un valore inestimabile e poi, al momento di scegliere tra conservarla e realizzare un’attività che genera un rendimento economico immediato, soltanto una delle due opzioni compare nei conti, sappiamo già quale rischia di vincere.
La risposta, secondo me, non consiste nello scegliere tra prezzare tutto e non misurare niente.
Consiste nell’imparare a distinguere valore e prezzo.
Misurare non significa monetizzare
È una distinzione che incontro continuamente anche nel mio lavoro di imprenditrice.
Nei progetti land-based possiamo misurare carbonio, caratteristiche del suolo, acqua, biodiversità, provenienza della biomassa, permanenza di una rimozione, cambiamenti osservabili nel territorio. Possiamo utilizzare dati satellitari, sensori, analisi e sistemi digitali di monitoraggio.
Ma il fatto di poter misurare qualcosa non significa automaticamente che possiamo attribuirgli un prezzo, e il fatto che non riusciamo a misurarlo perfettamente non significa che non abbia valore.
La tecnologia dovrebbe aiutarci a dimostrare gli effetti di un intervento, non a semplificare artificialmente la natura per renderla più comoda per il mercato.
Lo vediamo bene con il biochar. Una tonnellata di carbonio stabilmente rimossa è fondamentale, ma non basta per descrivere la qualità di un progetto. Conta da dove proviene la biomassa, come è stata ottenuta, quale processo è stato utilizzato, quali emissioni si sono prodotte, che caratteristiche possiede il biochar e che cosa accade quando viene applicato.
Andare oltre il valore delle tonnellate significa smettere di farla essere l’intera storia.
Il rischio della nuova corsa all’oro verde
La crescita della nature finance porta con sé opportunità enormi, ma anche un rischio che non dovremmo ignorare.
Quando un nuovo valore diventa economicamente riconoscibile, nasce immediatamente un mercato.
E quando nasce un mercato arrivano capitale, innovazione e capacità di scalare, ma arrivano anche semplificazioni, arbitraggi, asimmetrie informative e incentivi a trasformare una realtà complessa in un prodotto facilmente commerciabile.
Lo abbiamo imparato con i mercati del carbonio.
Con la biodiversità dovremo essere ancora più prudenti.
Un credito di biodiversità non può diventare il lasciapassare per distruggere un ecosistema qui con la promessa di restaurarne uno diverso altrove. Le comunità locali e indigene non possono essere ridotte a stakeholder consultati a valle di decisioni prese altrove. La misurazione deve essere scientificamente robusta, trasparente e verificabile, ma deve anche riconoscere ciò che non può essere reso fungibile.
Lo stesso Kunming-Montreal Global Biodiversity Framework, quando invita a mobilitare almeno 200 miliardi di dollari l’anno per la biodiversità entro il 2030, cita strumenti come green bond, pagamenti per servizi ecosistemici e biodiversity credits, ma richiama esplicitamente la necessità di garanzie ambientali e sociali e comprende anche approcci non di mercato.
È un dettaglio importante.
Forse dobbiamo cambiare la domanda
Per anni ci siamo chiesti: quanto costa proteggere la natura?
Forse dovremmo cominciare a formulare anche la domanda inversa: quanto ci costa non proteggerla?
Quanto vale una falda acquifera quando manca l’acqua?
Quanto vale una foresta quando una frana distrugge una strada?
Quanto vale un suolo fertile quando una filiera alimentare entra in crisi?
Quanto vale la biodiversità quando perdiamo la resilienza di un ecosistema?
Sono domande economiche, prima ancora che ambientali.
Ed è forse questa la parte più interessante di ciò che sta accadendo questa settimana a New York. Non perché Wall Street abbia improvvisamente scoperto l’amore per gli ecosistemi, ma perché diventa sempre più difficile continuare a considerare la natura come qualcosa di esterno all’economia.
La natura non è un settore dell’economia. È l’infrastruttura dentro la quale qualunque economia diventa possibile.
Il passaggio dalla carbon finance alla nature finance sarà utile se ci aiuterà a comprenderlo.
Sarà pericoloso se penseremo che, una volta attribuito un prezzo alla natura, avremo finalmente imparato quanto vale. Perché la vera sfida non è trasformare tutto ciò che vive in un asset finanziario. È fare in modo che ciò che rende possibile la vita possa finalmente entrare nelle decisioni che prendiamo.
Senza dimenticare che il valore è sempre più grande del prezzo.
A cura di Susanna Di Vincenzo
Fonti essenziali: UNEP, State of Finance for Nature 2026; TNFD, Status Report 2026; Convention on Biological Diversity, Kunming-Montreal Global Biodiversity Framework; Paulson Institute, Financing Nature; NatureFinance e Climate Week NYC 2026.